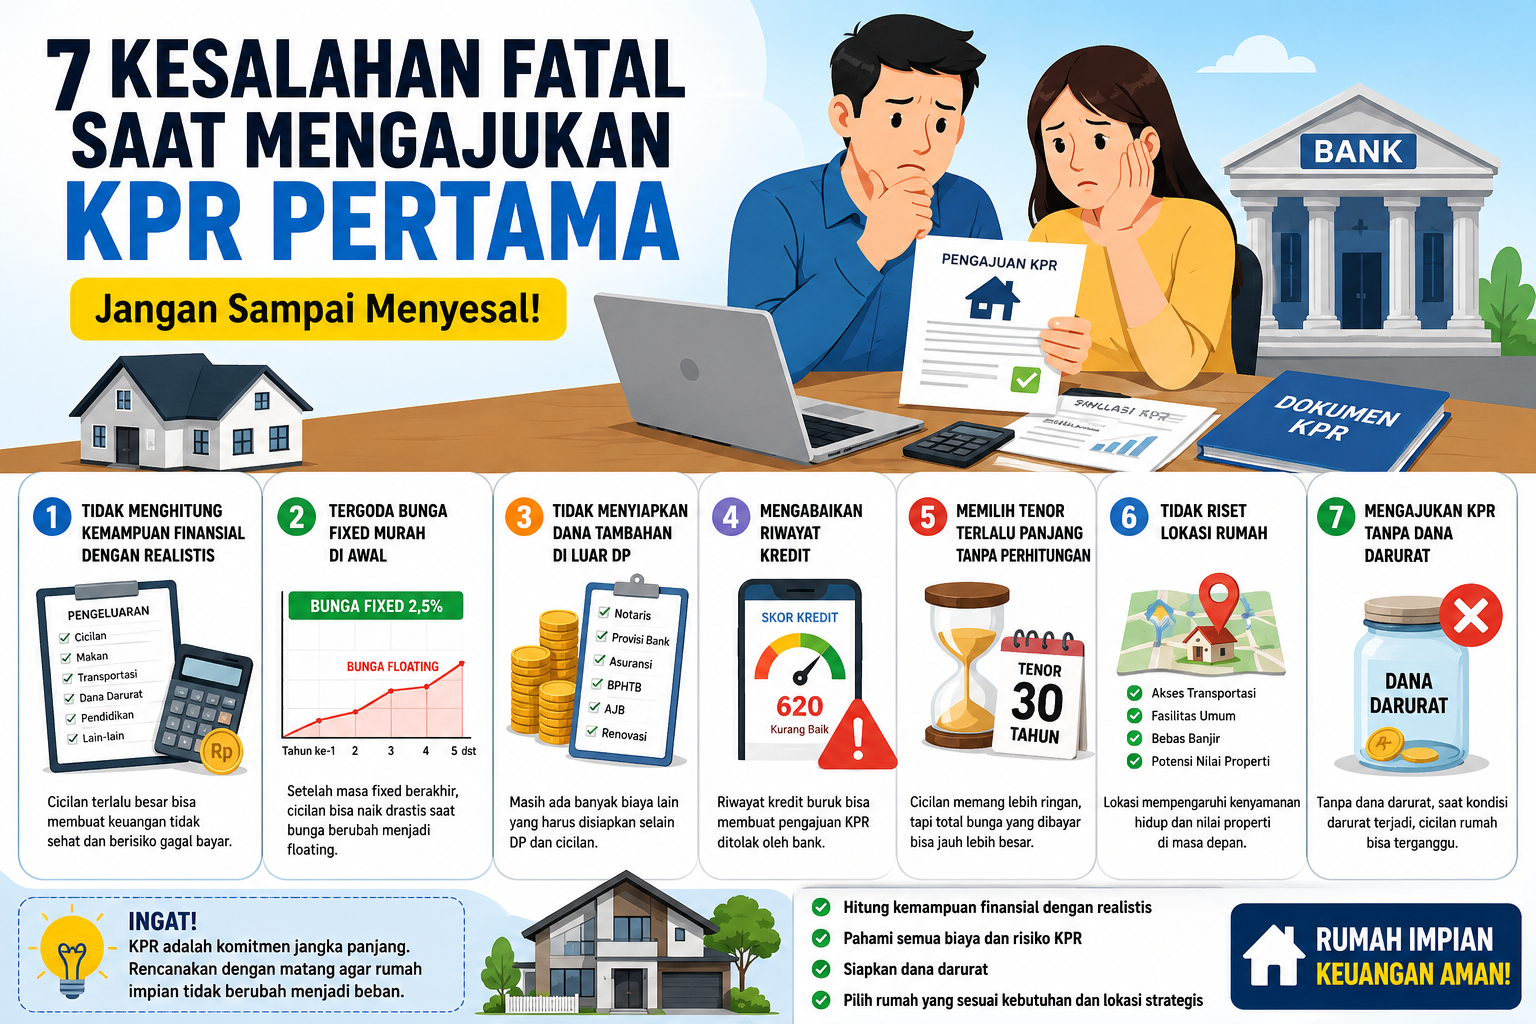
7 Kesalahan Fatal Saat Mengajukan KPR Pertama
Memiliki rumah sendiri masih menjadi impian banyak orang di Indonesia. Karena harga rumah terus naik, sebagian besar masyarakat akhirnya memilih menggunakan Kredit Pemilikan Rumah (KPR). Sayangnya, banyak orang terlalu fokus pada “bagaimana caranya cepat punya rumah”, tetapi lupa memahami risiko dan perhitungan jangka panjangnya.
Akibatnya, tidak sedikit yang akhirnya merasa terbebani setelah beberapa tahun membayar cicilan. Agar hal itu tidak terjadi, berikut 7 kesalahan fatal yang sering dilakukan saat mengajukan KPR pertama.
1. Tidak Menghitung Kemampuan Finansial dengan Realistis
Kesalahan paling umum adalah memaksakan cicilan terlalu besar demi mendapatkan rumah impian.
Banyak orang hanya melihat apakah cicilan “masih bisa dibayar bulan ini”, tanpa memikirkan kebutuhan lain seperti:
- biaya makan
- transportasi
- dana darurat
- pendidikan
- hingga kebutuhan tak terduga
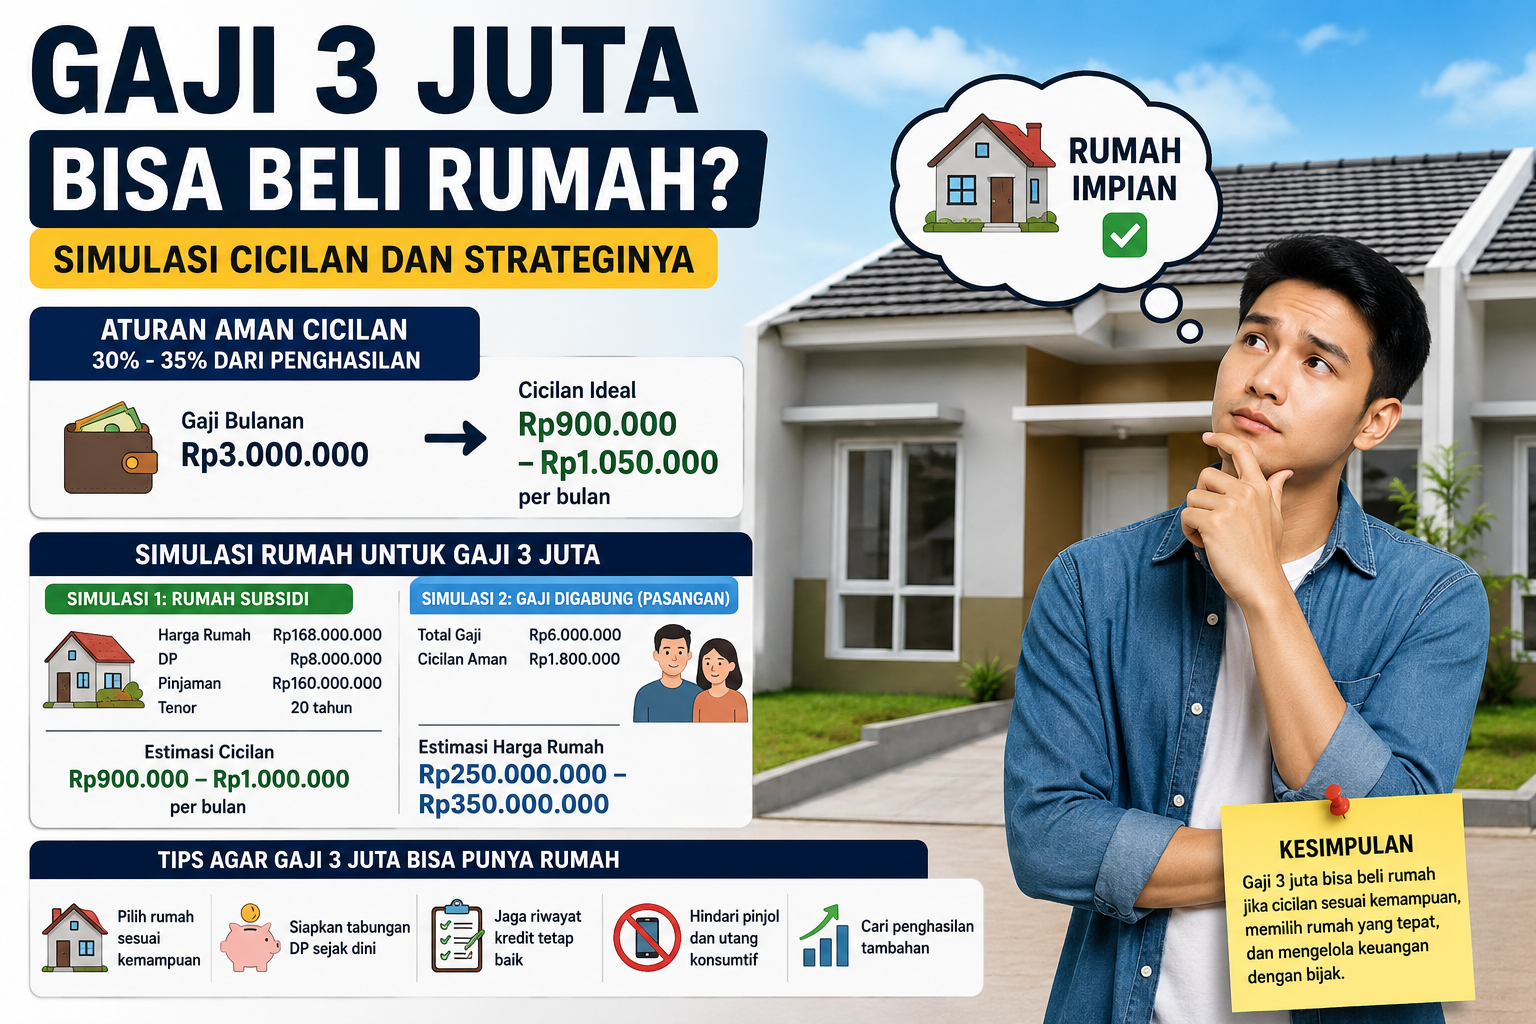
Idealnya, cicilan rumah maksimal sekitar 30–35% dari penghasilan bulanan. Jika terlalu besar, kondisi keuangan bisa menjadi tidak sehat dan rawan gagal bayar.
2. Tergoda Bunga Fixed Murah di Awal
Banyak bank menawarkan bunga fixed rendah selama 1–3 tahun pertama. Karena terlihat ringan, banyak orang langsung tertarik tanpa memahami sistem bunga floating setelah masa promo berakhir.
Padahal setelah masuk bunga floating, cicilan bisa naik cukup drastis tergantung kondisi suku bunga pasar.
Contohnya:
- awal cicilan: Rp3 juta/bulan,
- setelah floating: bisa naik menjadi Rp4–5 juta/bulan.
Karena itu, penting memahami simulasi cicilan jangka panjang sebelum menandatangani akad.
3. Tidak Menyiapkan Dana Tambahan di Luar DP
Banyak calon pembeli rumah mengira biaya KPR hanya DP dan cicilan bulanan. Padahal ada banyak biaya lain seperti:
- biaya notaris
- provisi bank
- administrasi
- asuransi
- BPHTB
- AJB
- hingga biaya renovasi awal
Total biaya tambahan ini bisa mencapai puluhan juta rupiah.
Akibatnya, banyak orang kehabisan tabungan tepat setelah akad rumah selesai.
4. Mengabaikan Riwayat Kredit
Saat mengajukan KPR, bank akan memeriksa riwayat kredit calon nasabah melalui sistem pengecekan kredit.
Masalah kecil seperti:
- telat bayar paylater
- tunggakan kartu kredit
- cicilan motor macet
- atau pinjaman online bermasalah
bisa membuat pengajuan KPR ditolak
Karena itu, penting menjaga riwayat pembayaran tetap lancar minimal beberapa bulan sebelum mengajukan KPR.
5. Memilih Tenor Terlalu Panjang Tanpa Perhitungan
Tenor panjang memang membuat cicilan terasa lebih ringan. Namun total bunga yang dibayar juga menjadi jauh lebih besar.
Misalnya:
- tenor 15 tahun
- dibanding tenor 30 tahun
Selisih total pembayaran bisa mencapai ratusan juta rupiah.
Karena itu, jangan hanya fokus pada “cicilan bulanan kecil”, tetapi hitung juga total biaya keseluruhan hingga lunas.
6. Tidak Riset Lokasi Rumah
Banyak orang terlalu tergoda harga murah tanpa memperhatikan lokasi.
Akibatnya setelah ditempati:
- jauh dari tempat kerja
- akses transportasi sulit
- rawan banjir
- fasilitas umum minim
- atau harga properti sulit naik
Rumah adalah investasi jangka panjang. Lokasi tetap menjadi faktor paling penting dalam menentukan kenyamanan dan nilai properti di masa depan.
7. Mengajukan KPR Tanpa Dana Darurat
Kesalahan terakhir yang sangat berbahaya adalah menggunakan seluruh tabungan untuk DP rumah.
Padahal setelah memiliki rumah, kebutuhan finansial justru biasanya meningkat.
Jika terjadi:
- kehilangan pekerjaan
- sakit
- atau kondisi darurat lainnya
tanpa dana cadangan, cicilan rumah bisa langsung bermasalah.
Idealnya tetap memiliki dana darurat minimal 3–6 bulan pengeluaran setelah proses pembelian rumah selesai.
Kesimpulan
Mengajukan KPR pertama memang langkah besar dalam hidup. Namun keputusan ini tidak boleh dilakukan secara terburu-buru hanya karena takut harga rumah naik.
Pahami sistem bunga, hitung kemampuan finansial dengan realistis, dan siapkan dana cadangan agar cicilan tetap aman dalam jangka panjang.
Dengan perencanaan yang tepat, KPR bisa membantu memiliki rumah impian tanpa membuat kondisi keuangan menjadi berat di masa depan.