Gaji 3 Juta Bisa Beli Rumah?
Gaji 3 Juta Bisa Beli Rumah? Ini Simulasi Cicilan dan Strateginya:
Memiliki rumah sendiri adalah impian banyak orang. Namun, pertanyaan yang sering muncul adalah: **apakah gaji Rp3 juta bisa beli rumah?**
Jawabannya: BISA, tetapi ada beberapa hal yang perlu disesuaikan, seperti harga rumah, lokasi, jenis KPR, hingga kemampuan mengatur keuangan. Dengan strategi yang tepat, pekerja bergaji Rp3 juta tetap punya peluang memiliki rumah sendiri.
Apakah Gaji 3 Juta Bisa KPR Rumah?
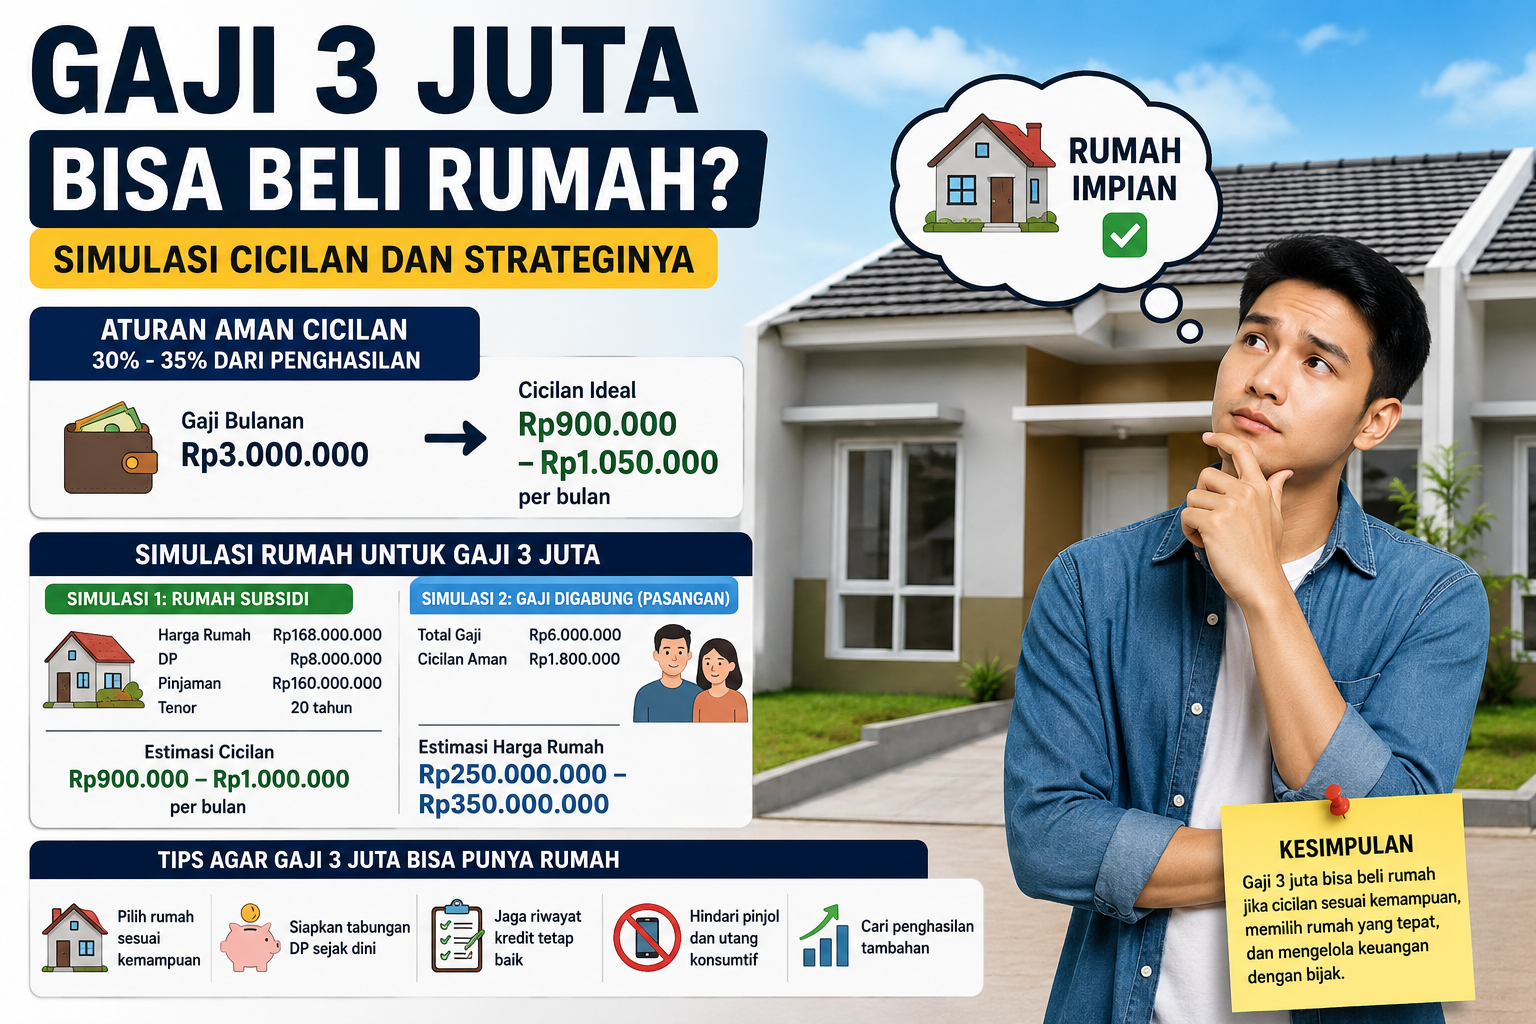
Secara umum, bank atau lembaga pembiayaan melihat kemampuan cicilan berdasarkan penghasilan bulanan. Banyak ahli keuangan menyarankan agar cicilan rumah tidak lebih dari 30–35% dari gaji bulanan.
Jika gaji Anda Rp3 juta per bulan, maka simulasi kemampuan cicilan idealnya adalah:
30% dari Rp3 juta = Rp900 ribu
35% dari Rp3 juta = Rp1.050.000
Artinya, cicilan rumah yang relatif aman berada di kisaran Rp.900 ribu hingga Rp.1 juta per bulan.
Dengan nominal tersebut, pilihan rumah memang lebih terbatas, tetapi bukan berarti mustahil.
Jika Anda hanya mengandalkan gaji Rp3 juta sendiri, rumah dengan harga Rp120 juta hingga Rp180 juta biasanya lebih realistis, terutama di daerah pinggiran kota atau program rumah subsidi.
Solusi Terbaik: Rumah Subsidi
Bagi pekerja bergaji Rp3 juta, RUMAH SUBSIDI sering menjadi pilihan paling masuk akal.
Kenapa?
1. Cicilan Lebih Ringan
Rumah subsidi biasanya memiliki cicilan lebih rendah dibanding rumah komersial. Dalam banyak kasus, cicilan bisa berkisar sekitar Rp900 ribuan hingga Rp1 jutaan per bulan, tergantung lokasi dan tenor.
2. DP Lebih Rendah
Beberapa program menawarkan DP rendah sehingga lebih mudah dijangkau oleh pekerja dengan penghasilan terbatas.
3. Bunga Relatif Stabil
Program subsidi biasanya memiliki bunga yang lebih terjangkau dibanding KPR biasa, sehingga cicilan lebih mudah diprediksi.
Meski demikian, rumah subsidi umumnya berada di area berkembang atau pinggiran kota, sehingga Anda perlu mempertimbangkan akses transportasi dan jarak ke tempat kerja.
Simulasi KPR Gaji 3 Juta
Agar lebih jelas, berikut contoh simulasi sederhana.
Simulasi 1: Rumah Subsidi
Harga rumah: Rp168 juta
DP: 8 juta
Pinjaman: Rp160 juta
Tenor: 20 tahun
Estimasi cicilan:
sekitar Rp900 ribu–Rp1 juta per bulan
Dengan skema ini, pekerja bergaji Rp3 juta masih punya peluang memiliki rumah selama pengeluaran lain tetap terkontrol.
Simulasi 2: Jika Sudah Menikah
Jika pasangan juga bekerja dan total penghasilan rumah tangga menjadi Rp6 juta per bulan, kemampuan cicilan bisa meningkat menjadi sekitar Rp1,8 juta–Rp2 juta.
Hal ini membuka peluang membeli rumah dengan harga lebih tinggi, misalnya Rp250 juta hingga Rp350 juta.
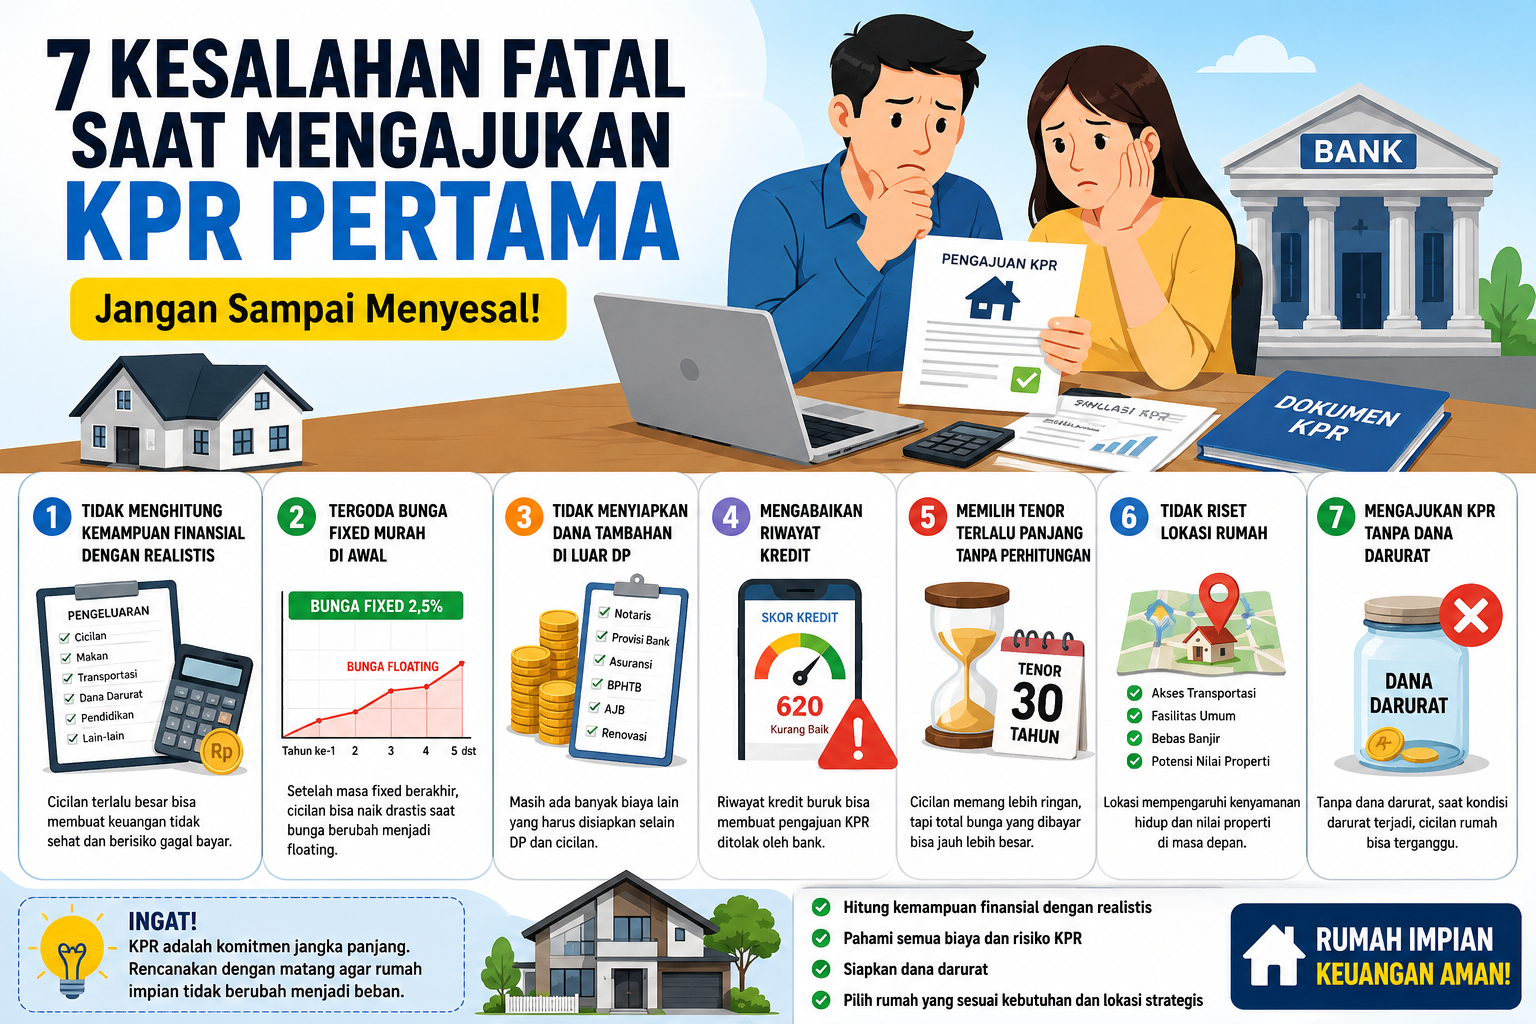
Kenapa Banyak Orang Gaji 3 Juta Gagal Beli Rumah?
Bukan karena gajinya terlalu kecil, tetapi sering kali karena masalah pengelolaan keuangan.
Berikut beberapa penyebab umumnya:
1. Terlalu Banyak Cicilan
Cicilan motor, paylater, kartu kredit, atau pinjaman online membuat bank menilai kemampuan bayar menjadi rendah.
2. Tidak Menyiapkan Dana DP
Banyak orang fokus pada cicilan bulanan tetapi lupa menyiapkan uang muka dan biaya tambahan seperti notaris atau administrasi.
3. Riwayat Kredit Kurang Baik
Riwayat pembayaran yang buruk dapat membuat pengajuan KPR ditolak.
4. Ingin Rumah yang Terlalu Mahal
Kadang target rumah tidak sesuai kondisi finansial saat ini. Memulai dari rumah sederhana bisa menjadi langkah awal yang lebih realistis.
Tips Supaya Gaji 3 Juta Tetap Bisa Punya Rumah:
- Prioritaskan Rumah Sesuai Kemampuan
Jangan memaksakan rumah di pusat kota jika harganya terlalu tinggi. Pertimbangkan wilayah berkembang yang masih terjangkau.
- Hindari Pinjol dan Paylater
Semakin sedikit utang konsumtif, semakin besar peluang pengajuan KPR disetujui.
- Sisihkan Tabungan DP
Mulailah menabung khusus rumah, meskipun sedikit. Konsistensi lebih penting daripada jumlah besar sekaligus.
- Cari Penghasilan Tambahan
Freelance, jualan online, atau pekerjaan sampingan bisa membantu mempercepat tabungan rumah.
- Gunakan Simulasi KPR
Sebelum membeli, hitung dulu kemampuan cicilan agar tidak memberatkan keuangan bulanan.
Kesimpulan:
Gaji Rp3 juta tetap bisa beli rumah, terutama melalui program rumah subsidi atau rumah dengan harga terjangkau. Kuncinya adalah memilih rumah sesuai kemampuan, menjaga cicilan tetap aman, dan mengelola keuangan dengan disiplin.
Mungkin rumah pertama bukan rumah impian, tetapi itu bisa menjadi langkah awal menuju aset yang lebih besar di masa depan. Yang terpenting adalah mulai dari yang realistis dan sesuai kondisi saat ini.