Strategi Melunasi KPR Lebih Cepat Tanpa Beban Berat
Memiliki rumah sendiri memang menjadi impian banyak orang. Namun setelah mengambil KPR, banyak pemilik rumah mulai merasa terbebani karena cicilan yang panjang, bahkan bisa mencapai 15–30 tahun. Kabar baiknya, ada beberapa strategi yang bisa dilakukan agar KPR lebih cepat lunas tanpa membuat kondisi keuangan menjadi kacau.
Melunasi KPR lebih cepat bukan berarti harus menyiksa diri atau hidup terlalu hemat.
Dengan pengelolaan keuangan yang tepat, cicilan rumah bisa selesai lebih cepat dan bunga yang dibayar pun jauh lebih kecil.
Kenapa Banyak Orang Ingin Melunasi KPR Lebih Cepat?
1. Mengurangi Beban Bunga
Semakin lama tenor KPR, semakin besar total bunga yang dibayar ke bank.
2. Finansial Lebih Lega
Setelah KPR lunas. Penghasilan bulanan bisa dialihkan untuk investasi, pendidikan, atau kebutuhan lain.
3. Mengurangi Risiko Finansial
Jika terjadi krisis ekonomi atau kehilangan pekerjaan, tidak ada lagi beban cicilan besar.
Strategi Melunasi KPR Lebih Cepat:
1. Ambil Tenor yang Tidak Terlalu Panjang:
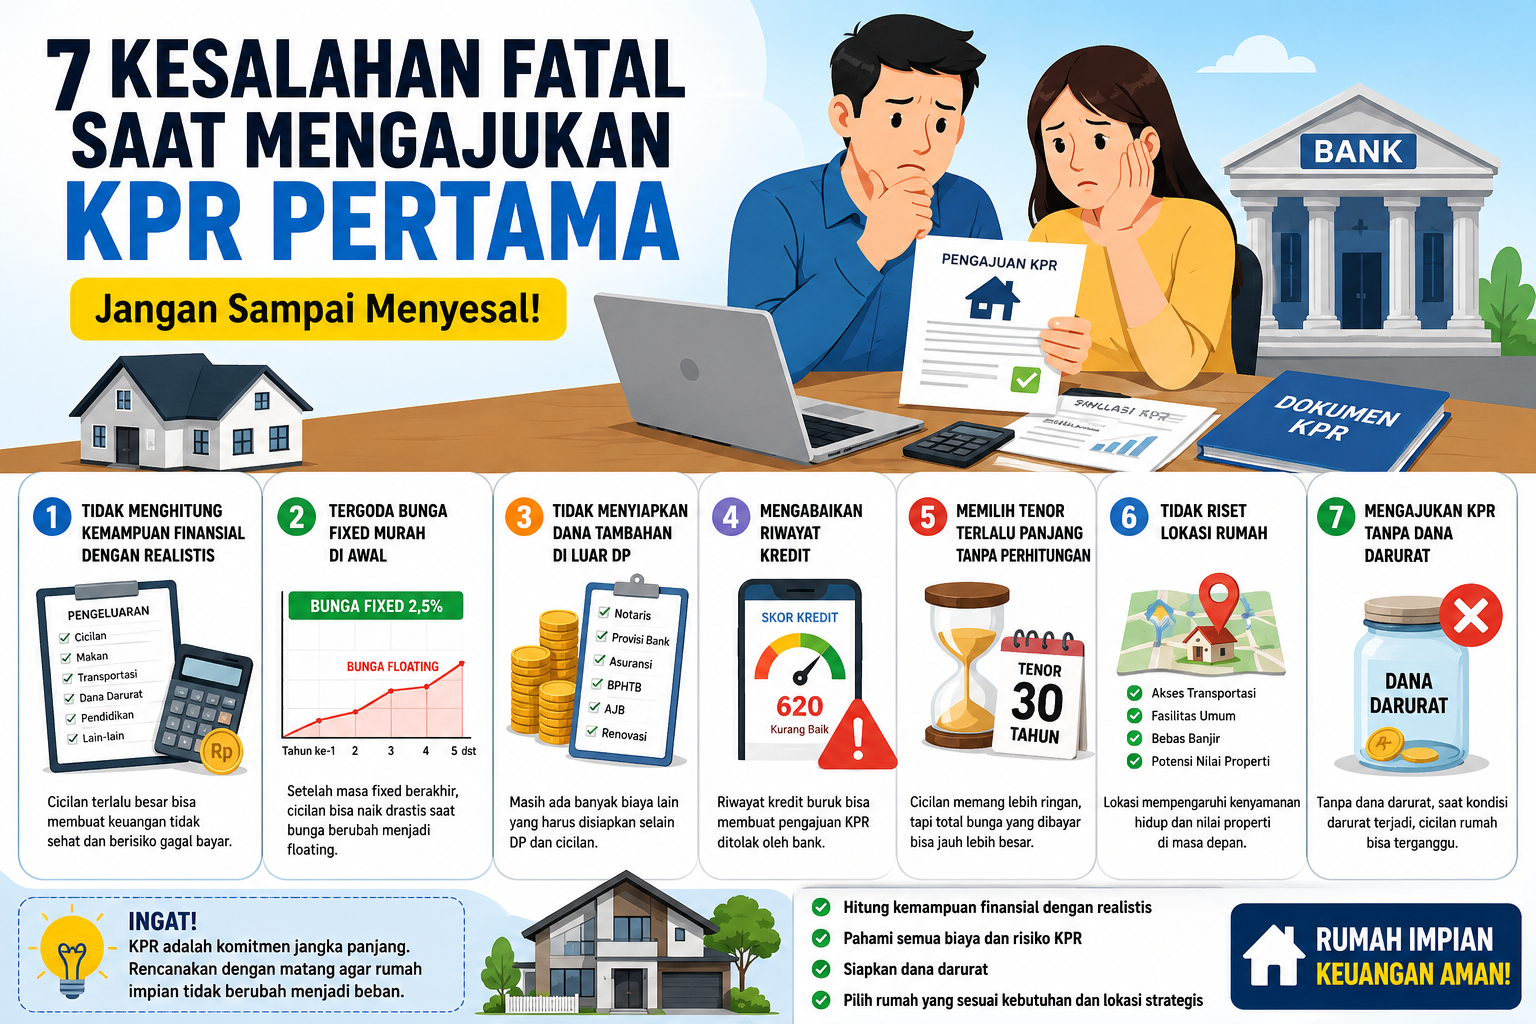
Banyak orang tergoda memilih tenor 25–30 tahun karena cicilan terlihat murah. Padahal total bunga menjadi jauh lebih besar.
Jika memungkinkan:
pilih tenor 10–15 tahun
sesuaikan dengan kemampuan finansial
2. Bayar Lebih dari Cicilan Minimum:
Jika cicilan wajib Rp3 juta, coba bayar:
Rp3,5 juta atau Rp4 juta.
Kelebihan pembayaran akan mengurangi pokok utang lebih cepat.
Efeknya:
- tenor memendek
- bunga total berkurang
3. Gunakan Bonus atau THR untuk Cicilan Pokok:
Daripada bonus tahunan habis untuk belanja konsumtif, sebagian bisa dialokasikan untuk:
- pelunasan sebagian
- pembayaran pokok KPR
Cara ini sangat efektif mempercepat pelunasan.
4. Lakukan Pelunasan Sebagian (Prepayment)
Banyak bank menyediakan fitur:
- percepatan pelunasan
- pembayaran pokok di luar cicilan rutin
Contoh: Setelah 5 tahun mencicil, Anda menyetor tambahan Rp50 juta untuk mengurangi pokok pinjaman.
Dampaknya:
- bunga turun
- tenor lebih pendek
Namun cek dulu:
- apakah ada penalti
- berapa minimal pembayaran tambahan
5. Hindari Gaya Hidup yang Memaksa:
Kesalahan terbesar setelah mengambil KPR:
- membeli mobil baru
- cicilan gadget
- paylater berlebihan
- kartu kredit tidak terkontrol
Akibatnya cash flow menjadi berat.
Prioritaskan:
- kebutuhan pokok
- dana darurat
- cicilan rumah
6. Cari Penghasilan Tambahan:
Tambahan income dapat mempercepat pelunasan KPR tanpa mengganggu kebutuhan utama.
Contoh:
- freelance
- jualan online
- affiliate
- content creator
- les privat
Bahkan tambahan Rp1 juta per bulan bisa sangat membantu.
7. Refinancing KPR Jika Bunganya Tinggi:
Jika suku bunga bank naik drastis, Anda bisa mempertimbangkan:
- take over KPR
- refinancing ke bank lain dengan bunga lebih rendah
Tujuannya:
- cicilan lebih ringan
- pembayaran lebih efisien
8. Buat Target Pelunasan yang Realistis:
Jangan memaksakan diri melunasi terlalu cepat sampai:
- tidak punya tabungan
- tidak punya dana darurat
stres finansial
Buat target bertahap:
lunas 5 tahun lebih cepat
atau kurangi tenor secara perlahan
Kesalahan yang Harus Dihindari Selama Masa KPR:
- Menghabiskan semua tabungan untuk pelunasan
- Jangan sampai setelah bayar KPR malah tidak punya dana darurat.
- Tidak Membaca Ketentuan Penalti
Beberapa bank mengenakan biaya penalti pelunasan dipercepat.
- Memaksakan Cicilan Terlalu Besar
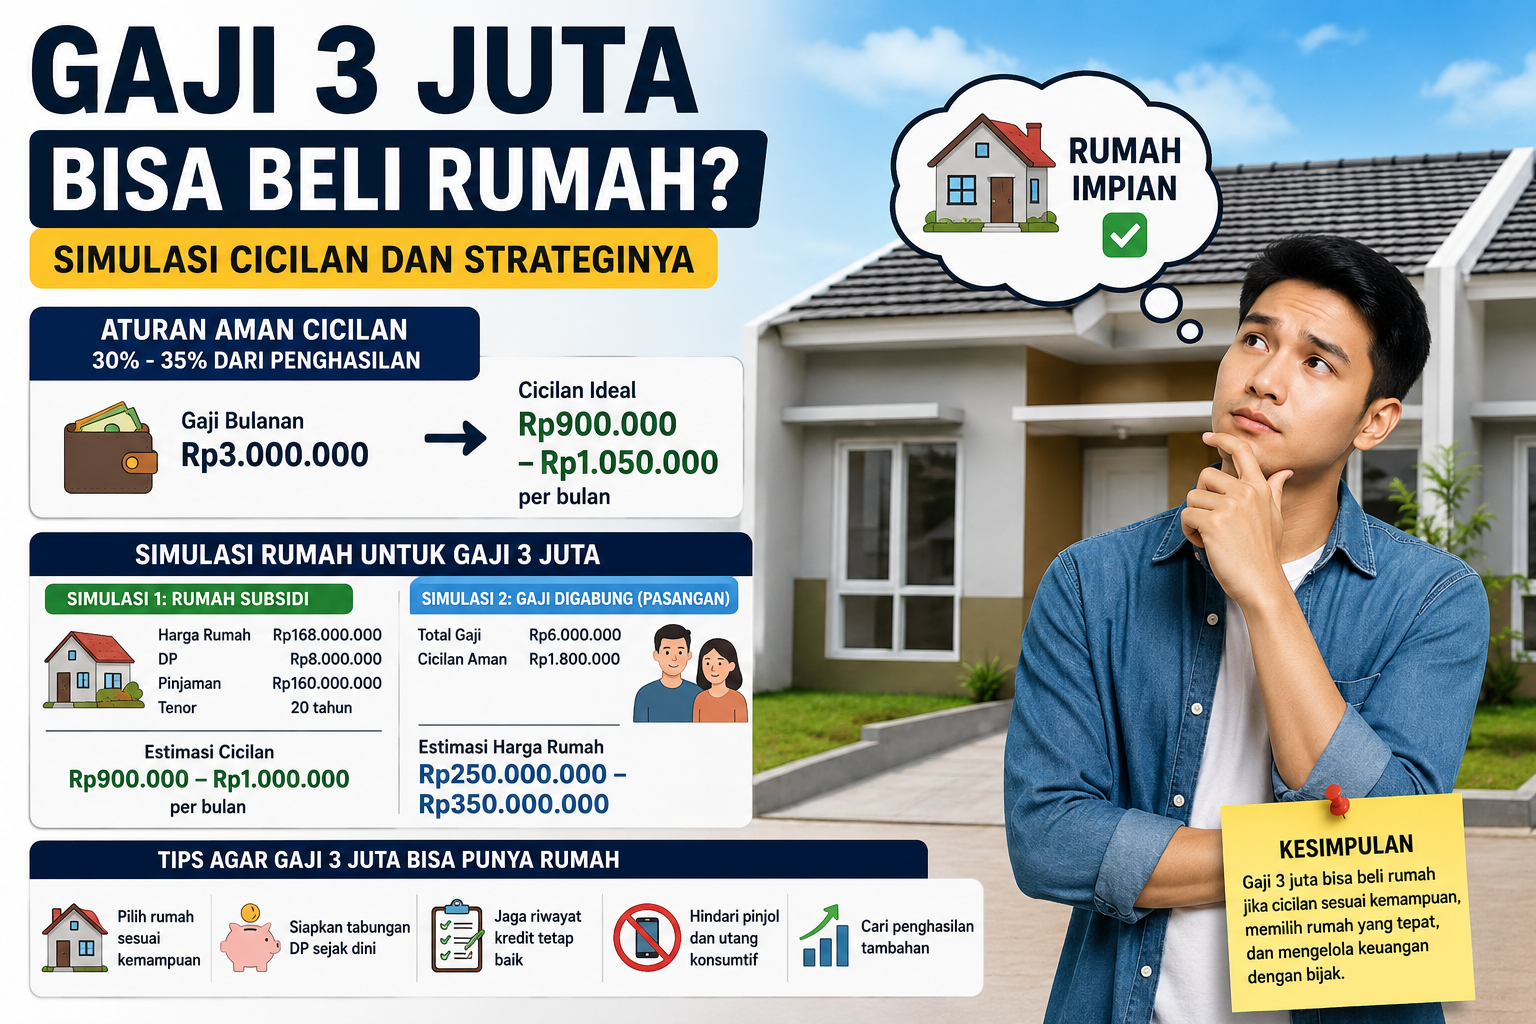
Idealnya total cicilan maksimal 30–35% penghasilan bulanan.
Tips Agar Konsisten Membayar KPR:
- Gunakan autodebet tambahan
Pisahkan rekening cicilan
Catat progres pelunasan
- Fokus pada tujuan jangka panjang
- Hindari “gaya hidup naik” saat penghasilan naik
Kesimpulan:
Melunasi KPR lebih cepat bukan soal penghasilan besar, tetapi soal strategi dan disiplin finansial. Dengan pembayaran tambahan kecil namun konsisten, mengurangi utang konsumtif, dan mengatur cash flow dengan baik, rumah bisa lebih cepat lunas tanpa harus hidup terlalu berat.
Semakin cepat KPR selesai, semakin cepat juga kebebasan finansial bisa dirasakan.