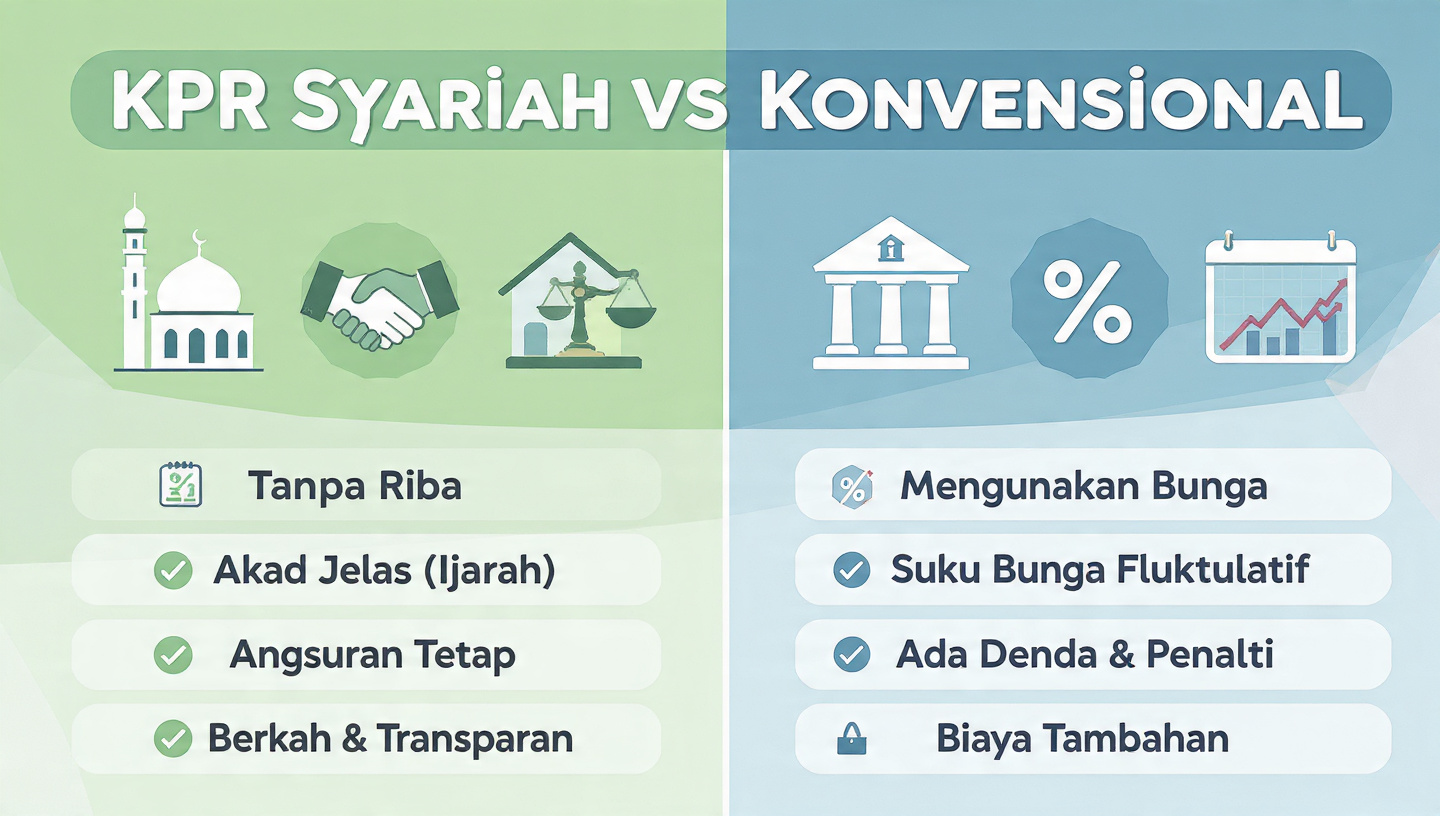
KPR Syariah vs Konvensional: Mana yang Lebih Untung?
Membeli rumah lewat KPR menjadi pilihan banyak orang karena harga rumah yang terus meningkat. Namun sebelum mengajukan kredit, muncul satu pertanyaan besar: lebih untung KPR syariah atau konvensional?
Sekilas keduanya sama-sama membantu membeli rumah dengan cara dicicil. Tetapi jika diperhatikan lebih dalam, ada perbedaan besar dalam sistem pembayaran, risiko cicilan, hingga total biaya yang harus dibayar.
Lalu, mana yang sebenarnya lebih menguntungkan? Jawabannya tergantung kebutuhan dan kondisi keuangan Anda.
Apa Itu KPR Konvensional?
KPR konvensional adalah pembiayaan rumah yang menggunakan sistem bunga bank.
Cara kerjanya cukup sederhana:
1. Bank membayar rumah kepada developer atau penjual.
2. Nasabah mencicil ke bank setiap bulan.
3. Cicilan dikenakan bunga sesuai kebijakan bank.
Dalam KPR konvensional biasanya ada dua jenis bunga:
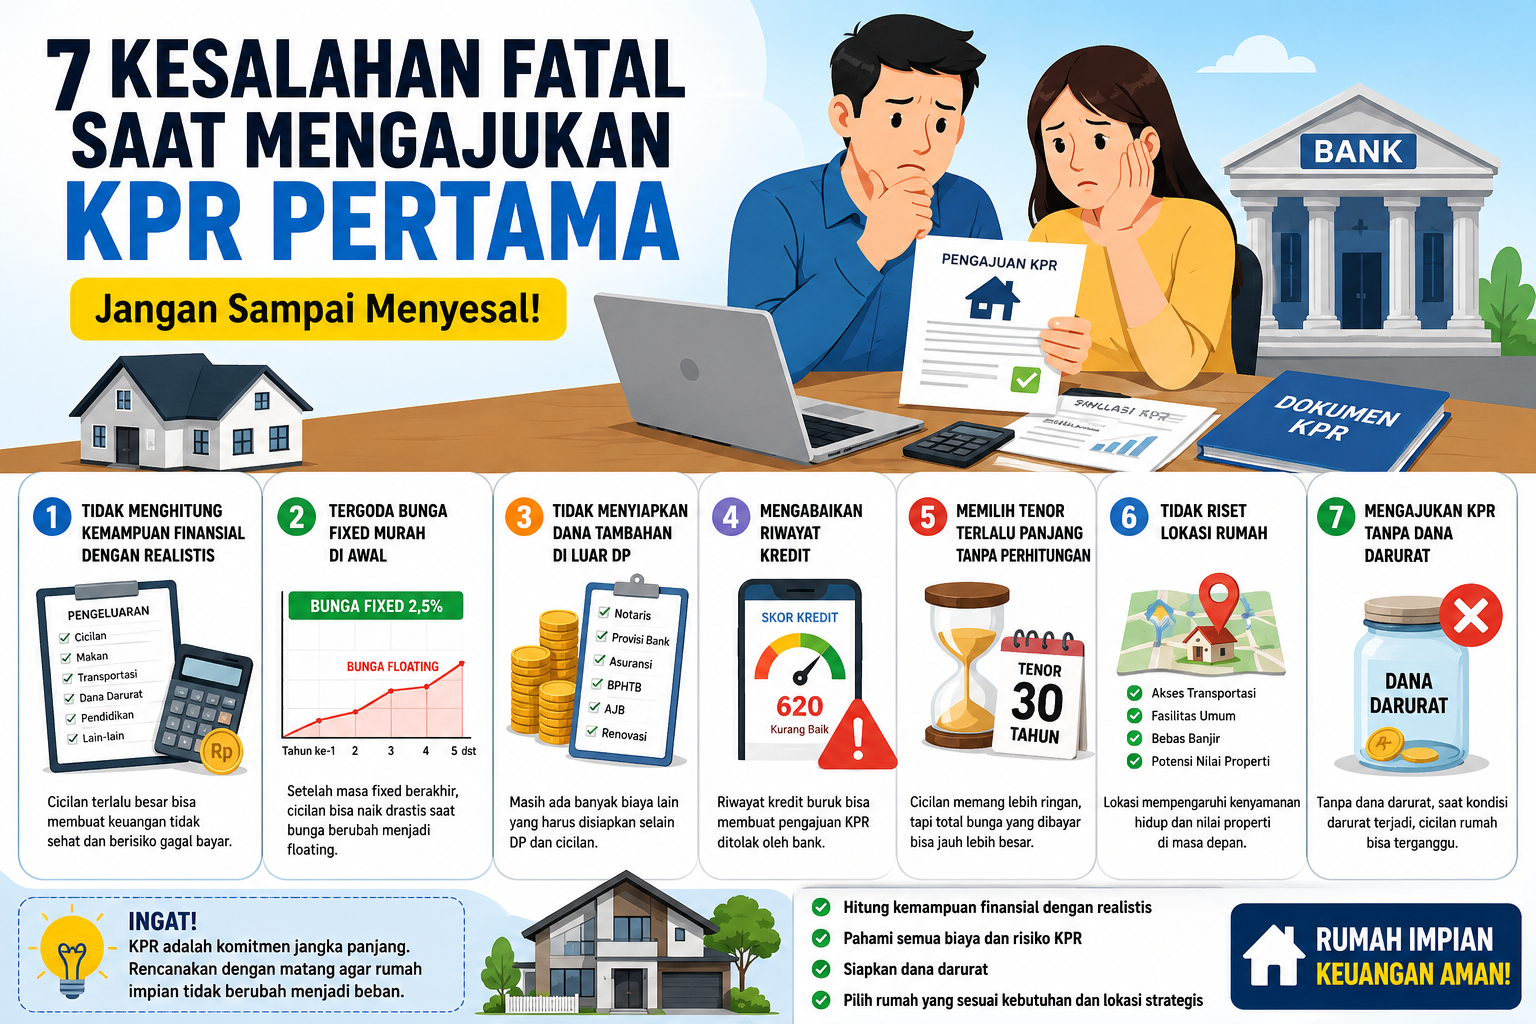
Bunga Fixed
Bunga tetap dalam periode tertentu, misalnya 1–5 tahun pertama.
Keuntungannya:
* cicilan stabil di awal
* lebih ringan untuk adaptasi keuangan
Bunga Floating
Setelah masa fixed selesai, bunga mengikuti kondisi pasar.
Akibatnya: cicilan bisa naik atau turun.
Inilah yang sering menjadi kejutan bagi pemilik rumah.
Apa Itu KPR Syariah?
KPR syariah menggunakan prinsip pembiayaan sesuai syariat Islam dan tidak memakai sistem bunga.
Sebagai gantinya, bank menggunakan akad tertentu, misalnya:
* akad jual beli (murabahah)
* kerja sama kepemilikan (musyarakah mutanaqisah)
Sederhananya:
Bank membeli rumah terlebih dahulu, lalu menjual kembali kepada nasabah dengan margin keuntungan yang disepakati sejak awal.
Karena nominal sudah disepakati:
cicilan biasanya tetap sampai lunas.
Bagi sebagian orang, ini memberi rasa aman karena tidak takut cicilan tiba-tiba naik.

Perbedaan terbesar biasanya ada pada kepastian cicilan.
Jika Anda tidak nyaman dengan perubahan nominal bulanan, KPR syariah terasa lebih aman. Tetapi jika ingin memanfaatkan promo bunga rendah di awal, KPR konvensional bisa lebih menarik.
Kapan KPR Syariah Lebih Untung?
KPR syariah biasanya lebih menguntungkan jika:
1. Ingin Cicilan Tetap
Banyak orang memilih syariah karena tidak ingin khawatir cicilan naik setelah beberapa tahun.
Contoh:
Anda mengambil cicilan Rp4 juta per bulan.
Pada KPR syariah:
nominal tersebut biasanya tetap hingga lunas.
Ini memudahkan perencanaan keuangan jangka panjang.
2. Menghindari Risiko Bunga Naik
Ketika suku bunga naik, cicilan KPR konvensional bisa ikut naik.
Di KPR syariah:
umumnya lebih stabil.
3. Pertimbangan Prinsip Keuangan Syariah
Sebagian orang merasa lebih nyaman karena tidak menggunakan sistem bunga.
Kapan KPR Konvensional Lebih Untung?
Di sisi lain, KPR konvensional bisa lebih menguntungkan dalam beberapa kondisi.
1. Banyak Promo Bunga Rendah
Bank sering menawarkan:
* bunga promo
* DP ringan
* biaya admin lebih murah
* cashback tertentu
Pada tahun-tahun awal, cicilan bisa terasa lebih ringan dibanding syariah.
2. Pilihan Produk Lebih Banyak
KPR konvensional tersedia hampir di semua bank besar, sehingga Anda punya banyak opsi untuk membandingkan.
3. Bisa Lebih Murah Jika Bunga Stabil
Jika kondisi ekonomi stabil dan bunga tidak naik drastis, total biaya bisa lebih kompetitif.
Namun tetap ada risiko perubahan cicilan.
Simulasi Sederhana: Mana yang Lebih Untung?
Misalnya:
Harga rumah: Rp500 juta
DP: Rp100 juta
Pinjaman: Rp400 juta
KPR Konvensional
Tahun awal:
* cicilan terasa ringan
* bunga promo berlaku
Risiko:
* setelah masuk bunga floating, cicilan bisa meningkat.
KPR Syariah
Sejak awal:
* cicilan relatif tetap
* tidak ada kejutan kenaikan bunga
Tetapi:
* total pembayaran kadang terasa lebih besar di awal perhitungan.
Jadi “untung” di sini tergantung definisi Anda:
Untung karena lebih murah di awal? → konvensional bisa menarik.
Untung karena lebih pasti dan stabil? → syariah sering lebih unggul.
Kesalahan yang Sering Dilakukan Saat Memilih KPR
Banyak orang hanya melihat cicilan awal tanpa memikirkan jangka panjang.
Padahal yang perlu dicek:
✔ total biaya sampai lunas
✔ risiko kenaikan cicilan
✔ kemampuan bayar jika kondisi ekonomi berubah
✔ biaya penalti atau pelunasan dipercepat
Jangan sampai cicilan awal terlihat murah, tetapi beberapa tahun kemudian justru membebani keuangan.
Jadi, Mana yang Lebih Untung?
Tidak ada jawaban yang berlaku untuk semua orang.
Pilih KPR Syariah jika Anda:
* ingin cicilan stabil
* nyaman dengan prinsip syariah
* tidak mau risiko bunga naik
Pilih KPR Konvensional jika Anda:
* ingin promo bunga rendah
* suka banyak pilihan bank
* siap menghadapi perubahan bunga
Pada akhirnya, KPR terbaik adalah yang sesuai kemampuan finansial dan tetap nyaman dibayar dalam jangka panjang. Rumah impian seharusnya memberi rasa aman, bukan menjadi sumber stres keuangan.